賞与(ボーナス)の所得税の計算方法 令和5年税額表つき
賞与の所得税はどのように計算するのでしょうか?税金を余計に支払っていないか確かめるためにも正確に把握しておきたいところです。
この記事では賞与の所得税の計算方法の解説から、ツールの紹介や計算のシミュレーションまで紹介します。
賞与の所得税の計算のキホン
賞与の所得税の計算方法のキホンについて計算シミュレーションとともに説明します。
賞与(ボーナス)は臨時の支給金
そもそも、賞与とは一般的に夏季と年末の2回支払われ、ボーナスや特別手当などともいわれる臨時の支給金のことです。
正社員は月給の倍以上を支給されることも珍しくありませんが、会社の業績により減額されたり、なくなったりすることもあります。
所得税の税率は、前月の給与と扶養親族の数によって決まります。前月の給与が多いほど税率は高くなり、扶養親族が多いほど低くなります。
くわしい所得税額の計算方法を、以下で見ていきましょう。
賞与の所得税の計算方法と計算シミュレーション
賞与の所得税は、課税対象額と税率をかけ合わせて算出します。算出方法は以下の3ステップです。
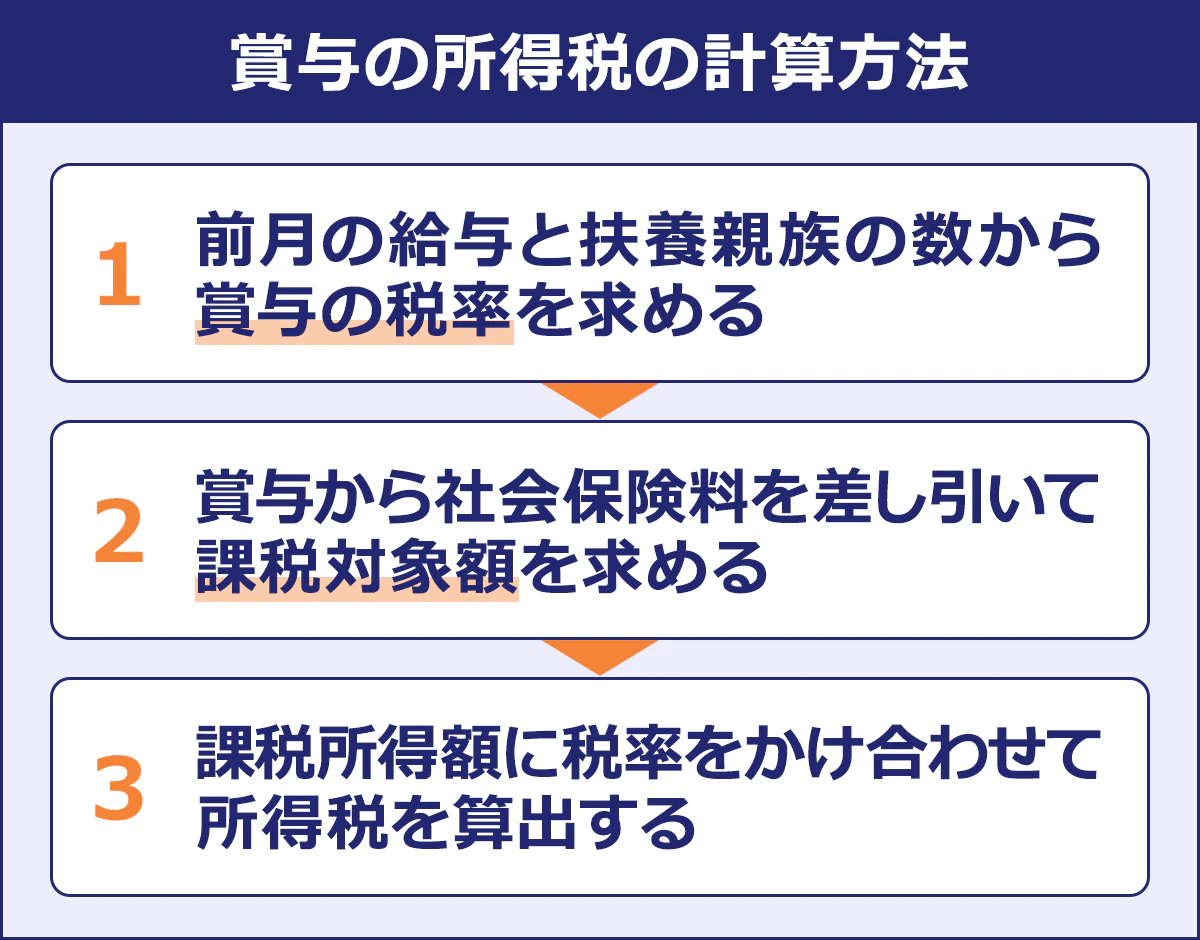
1前月の給与と扶養親族の数から賞与の税率を求める
まずは、前月の給与(総支給額)から、社会保険料(健康保険、介護保険〈40歳から64歳の方〉、厚生年金、雇用保険)を差し引いて、所得税率の基準額を求めます。
計算シミュレーション
〈総支給額が28万円、社会保険料が4万3,848円の場合〉
所得税率の基準額=総支給額-社会保険料
=28万円-4万3,848円
=23万6,152円
よって、所得税率の基準額は23万6,152円になります。
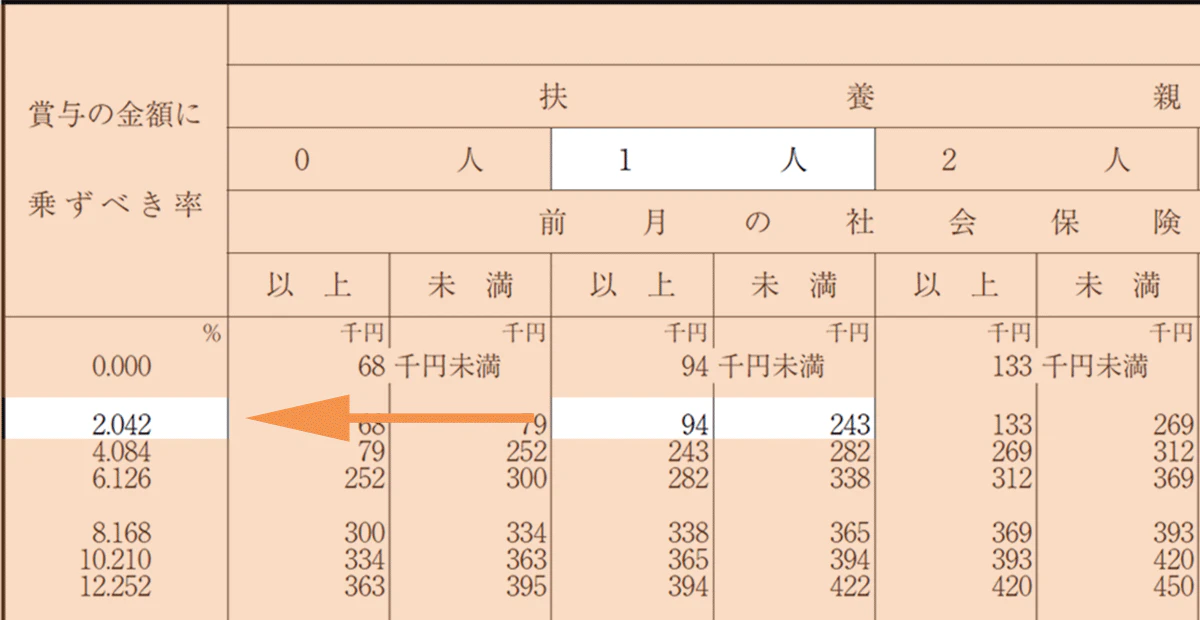
続いて、国税庁が公開している「賞与に対する源泉徴収額の算出率の表」を確認して賞与に対する所得税の税率を確かめます。
税率は、扶養家族の数と所得税率の基準額をもとに決まります。
なお、給与所得者の扶養控除等(異動)申告書を提出していない場合は、表の右端にある乙欄を参照し、前月の社会保険料控除後の金額だけをもとに税率を計算します。
※参考:
賞与に対する源泉徴収税額の算出率の表(令和6年分)|国税庁(公表:2023年9月22日、参照:2023年11月14日)
計算シミュレーション
所得税の基準額は23万6,152円なので、令和6年分の「賞与に対する源泉徴収税額の算出率の表」では、甲欄における、9万4,000円以上24万3,000円未満の部分を見ます。
扶養家族1人、社会保険料9万4,000円以上24万3,000円未満の場合の税率は2.042%。
そのため、税率は2.042%と求められます。
2賞与から社会保険料を差し引いて、課税対象額を求める
つぎに、賞与から社会保険料を差し引いて賞与の課税対象額を求めます。手順は、【1】と同様です。
計算シミュレーション
〈賞与が50万円、社会保険料が7万8,300円の場合〉
課税対象額=賞与-社会保険料
=50万円-7万8,300円
=42万1,700円
よって、賞与の課税対象額は42万1,700円。
3課税所得額に税率をかけ合わせて所得税を算出する
賞与に対する所得税の金額は、以下の計算式で求められます。
賞与の所得税=(賞与-社会保険料)×税率
【2】で求めた(賞与-社会保険料)に【1】で求めた税率をかけ合わせると、賞与の所得税を求めることができます。なお、所得税の小数点以下は切り捨てです。
計算シミュレーション
【2】より賞与の課税対象額(賞与-社会保険料)は42万1,700円。
【1】より税率は2.042%。
賞与の所得税=(賞与-社会保険料)×税率
=42万1,700円×2.042%
=8,611.11円
よって小数点以下を切り捨てて、所得税は8,611円と求められます。
所得税算出ツールを2つ紹介
ここまで所得税の計算方法を解説しましたが、いちいち計算するのが面倒と感じる方もいるかもしれません。
この章では、所得税を簡単に求められる算出ツールを2つご紹介します。
1Web上の所得税計算シート
Web上の計算シートです。賞与額、前月の月給、扶養家族数といった計算に必要な金額を入力するだけですぐに所得税額を算出できます。
※参考:
賞与の源泉徴収税|ke!san生活や実務に役立つ計算サイト
2Excelの所得税計算シート
所得税計算用にシートが作られたExcelファイルをダウンロードして、使うタイプの算出ツールです。
ダウンロードの手間がかかりますが、オフラインでも作業ができる、外部に賞与額が漏れる心配が少ないといった利点があります。
こんな場合は?賞与の所得税の計算方法
ここでは、前月の給与がない、賞与が前月の給与の10倍以上といった特例における所得税の計算方法をご紹介します。
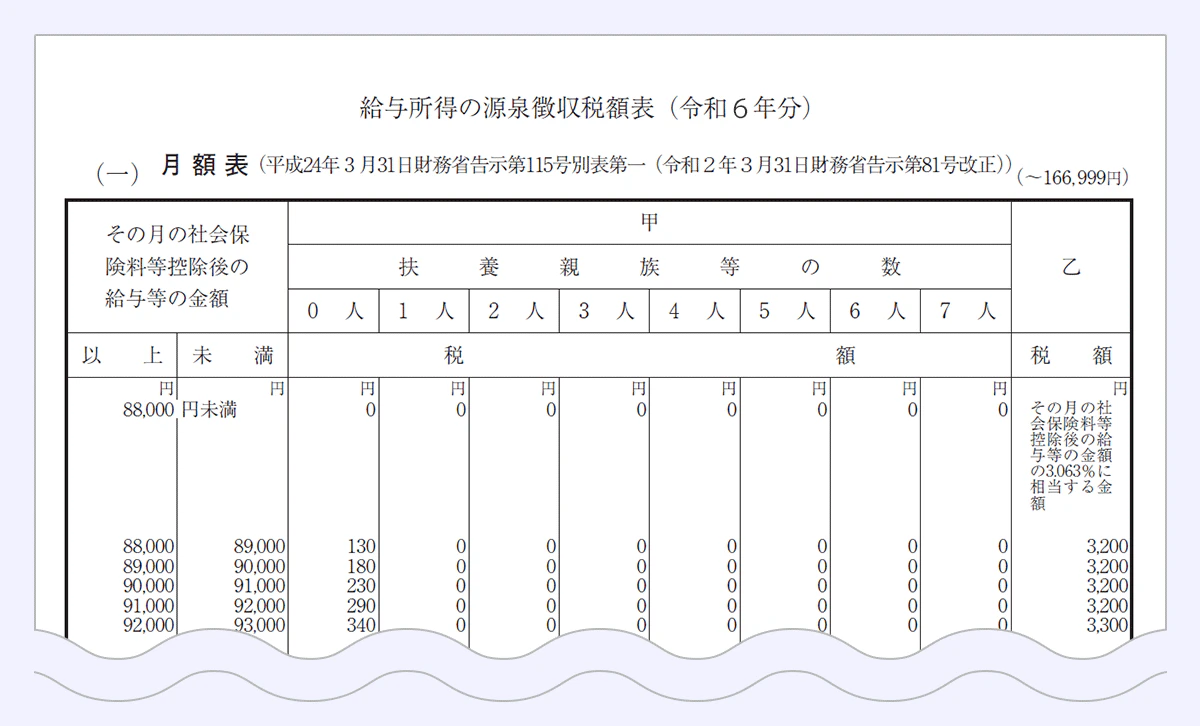
いずれの場合も、税率を求めるために、「賞与に対する源泉徴収額の算出率の表」ではなく、「給与所得の源泉徴収税額表(月額表)」を用います。
月額表は、税率ではなく税額を求めるための表である点が、「賞与に対する源泉徴収額の算出率の表」とは異なります。
※参考:
賞与に対する源泉徴収税額の算出率の表(令和6年分)|国税庁(公表:2023年9月22日、参照:2023年11月14日)
前月の給与がない場合
前月の給与がない場合は、前月の給与から所得税率の基準額が導き出せないため、賞与に対する所得税の求め方は以下の3ステップになります。
【イ】賞与から社会保険料等を引いた金額を6で割る
【ロ】【イ】を月額表に当てはめて源泉徴収税額を求める
【ハ】【ロ】×6で賞与に対する所得税額を求める
※賞与の計算期間が半年を超える場合は6ではなく12で計算しましょう
計算シミュレーション
〈賞与:100万円、賞与にかかる社会保険料:15万2,700円、扶養家族1人の場合〉
【イ】賞与から社会保険料等を引いた金額を6で割る
=(賞与-賞与にかかる社会保険料)÷6
=(100万円-15万6,600円)÷6
=84万3,400円÷6
=14万566.566円
【ロ】【イ】を月額表に当てはめて源泉徴収税額を求める
令和6年分の月額表では、甲欄における、13万9,000円以上14万1,000円未満の部分を見る。
扶養家族1人の場合の税額は1,050円。
【ハ】【ロ】×6で賞与に対する所得税額を求める
=1,050円×6
=6,300円
よって、所得税は6,300円になります。
賞与額が前月の給与の10倍以上の場合
賞与額が前月の給与の10倍以上の場合も特殊な計算方法が必要です。
この場合の計算方法は以下の5ステップです。
【イ】賞与から社会保険料等を引いた金額を6で割る
【ロ】【イ】+前月の給与から社会保険料等を引いた金額
【ハ】【ロ】の金額を月額表に当てはめて源泉徴収税額を求める
【ニ】【ハ】-前月の給与に対する源泉徴収税額
【ホ】【ニ】×6で賞与に対する所得税を求める
※賞与の計算期間が半年を超える場合は6ではなく12で計算しましょう
賞与にかかる所得税の税率は、賞与が年間を通じて月給の5ヶ月分支払われる場合を想定して設定されています。
そのため、賞与が前月の給与の10倍以上支払われた場合は控除すべき税額が支給金額に対して過剰に少なくなってしまうため、上記の方法で調整されるのです。
計算シミュレーション
〈賞与:300万円、賞与にかかる社会保険料:33万2,550円、前月の給与:28万円、前月の給与にかかる社会保険料:4万3,848円、扶養家族1人の場合〉
【イ】賞与から社会保険料等を引いた金額を6で割る
=(300万円-33万2,550円)÷6
=266万7,450円÷6
=44万4,575円
【ロ】【イ】+前月の給与から社会保険料等を引いた金額
=【イ】+(前月の給与-前月の給与にかかる社会保険料)
=44万4,575円+(28万円-4万3,848円)
=44万4,575円+23万6,152円
=68万727円
【ハ】【ロ】の金額を月額表に当てはめて源泉徴収税額を求める令和5年分の月額表の甲欄における、68万円以上68万3,000円未満の部分を見る。
扶養家族1人の場合の税額は5万6,070円。
【ニ】【ハ】-前月の給与に対する源泉徴収税額
前月の給与(28万円)に対する所得税額は、令和5年分の月額表の甲欄における、27万8,000円以上28万1,000円未満の部分を見る。
扶養家族1人の場合の税額は5,990円。これを計算式に当てはめると、
=5万5,520円-5,990円
=4万9,530円
【ホ】【ニ】×6で賞与に対する所得税を求める
=4万9,530円×6
=29万7,180円
よって所得税は29万7,180円。
まとめ
この記事では、賞与の所得税の計算方法を解説しました。
賞与の所得税は賞与支給明細書にも記載されています。もし金額だけを知りたい場合は、そちらを確認しましょう。
(文・アンドプロ編集部)

1972年福岡県生まれ。東京外国語大学卒業。総合電気メーカーにて海外営業、ベンチャー企業にて事業推進を経験後、外資系企業で採用・教育・制度企画・労務などを経験。人事責任者として「働きがいのある企業」(Great Place to Work)に5年連続ランクインさせる。
現在は社会保険労務士として、約20年の人事キャリアで培った経験を活かして、スタートアップ企業や外資系企業の人事課題の達成から労務管理面まで、きめ細やかにサポートを行っている。